週末のバーのバイトを丸1年続け、本業の転職のタイミングで、いったんその現場を卒業した。
会社に内緒で飛び込んだカウンターの向こう側で、お酒の知識も、お客様との距離感も、現場を回す厳しさも、机上の空論では絶対に分からない生きた経験を積ませてもらった1年間だった。
いつもお世話になっている社長への直談判——事業計画書の作成へ
区切りの時期を迎え、次のステップへ進もうとしていたそんな時——。いつもお世話になっている社長から、「ある会社のスポンサーをやっているんだよね」という話を聞く機会があった。
それを聞いた瞬間、俺の中でチャンスかもしれないと思った。
「ぜひ一度、バー開業の事業計画書を作成するので、見てもらって、良いと思ったら投資してほしいです」
勢いのまま、その社長に思い切って直談判した。無謀だったかもしれないが、ありがたいことに「じゃあ、とりあえず、話だけを聞いてみよ。」と、チャンスをいただけることになった。
この瞬間から、頭の中にあった「いつかバーを経営したい」という夢は現実の目標へと変わり、いよいよバー開業に向けた最初の一歩を踏み出した。この直談判をきっかけに、本格的な事業計画書の作成へ向けて具体的に動き出すことになった。
約3ヶ月の準備と「漬け込み酒8種類」を持って挑んだプレゼン
そこから事業計画書の作成に、約3カ月もの時間を費やした。
ただ机の上で数字や文字を並べるだけでなく、実際に友人を相手に何回も何回もプレゼンの練習を重ねた。「どうすれば自分の想いや事業の勝算が伝わるか、俺に投資することでどんなメリットがあるか」を徹底的に磨き直したのだ。
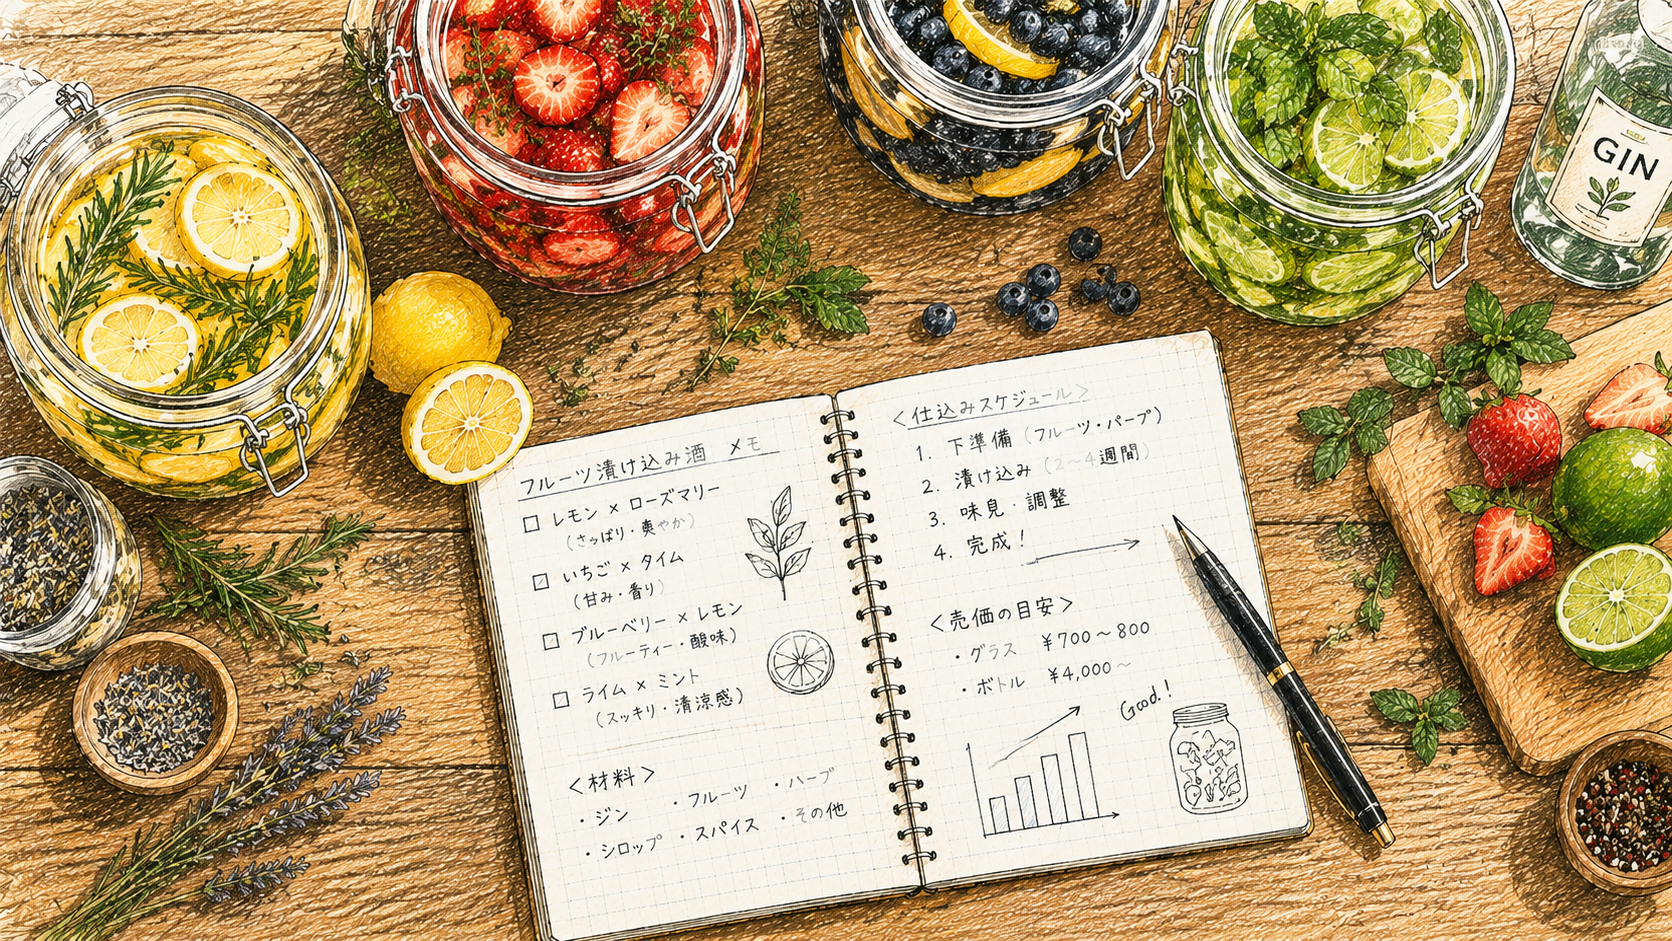
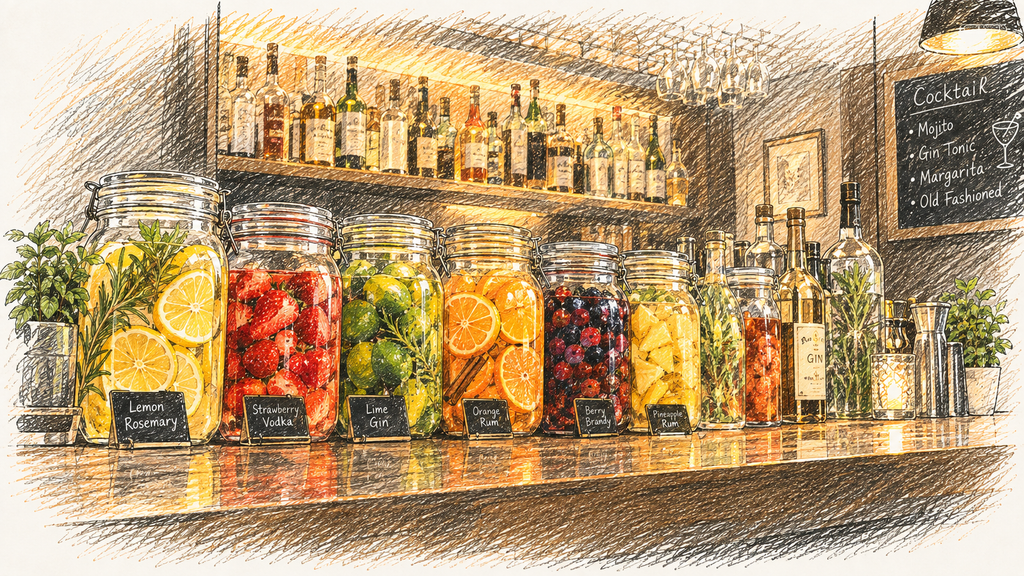
さらに、資料の文字面だけでは伝わらない熱量を補うため、「実際のアウトプットがあった方が絶対に本気度が伝わる」と考えた。俺たちがやりたいコンセプトに合う「漬け込み酒」をなんと10種類も仕込み、その中から良いと思った8種類を実際に持って本番のプレゼンに挑んだ。
準備できることはすべてやった。そう思って臨んだプレゼンだったが、現実は甘くなかった。
結果として返ってきたのは、
- 予算の見積もりが甘い
- 客単価や見込お客様人数の市場調査が足りていない
という、経営のプロからの鋭い指摘だった。自分たちの甘さがバシッと浮き彫りになった瞬間だった。
ただ、そこで終わりではなかった。その社長からかけられた言葉が、次の大きな前進となる。
「俺自身も飲食関係、特にバー経営についてはそこまで詳しいわけじゃない。だから、ちゃんとしたプロのフィードバックをもらうためにも、一度どこかで融資の申請をしてみた方がいい」
このアドバイスをきっかけに、私たちは「融資の世界」へと足を踏み入れることになった。
融資セミナーの受講から、日本公庫への審査申し込みへ
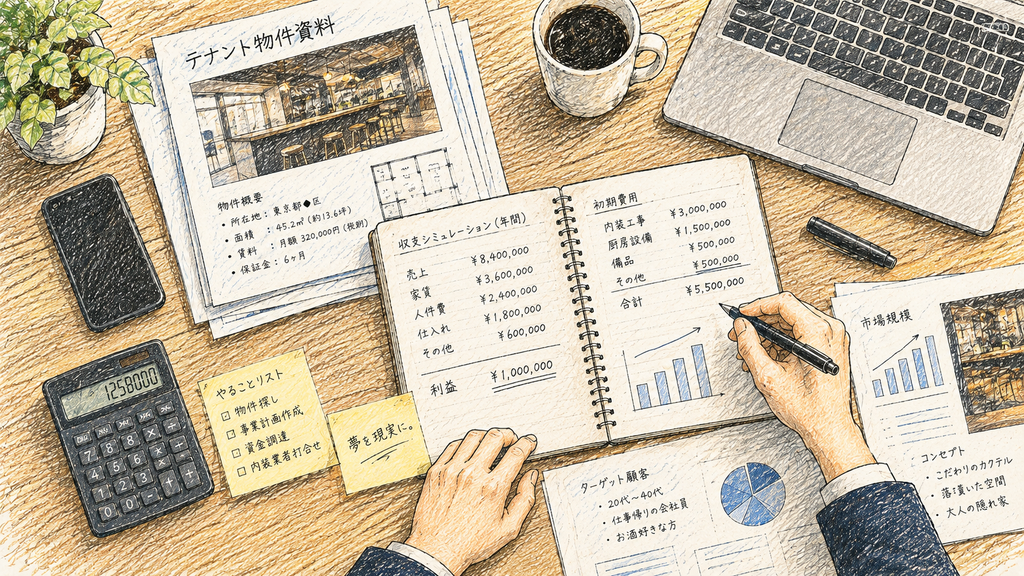
社長の言葉を受け、まずは「融資」という仕組みについてしっかりと理解を深めることから始めた。
独学だけでなく、融資関連のセミナーに自ら足を運び、どうやって資金を調達しているのか、俺たちはどういった形の融資をすべきなのかを徹底的に検討した。
本やネットで知識をかじるのとは違い、実際の融資の現場や審査の流れを知ることで、開業に向けてクリアすべき現実的な条件がより具体的に見えてきた。
一般的な融資は、結果が出て実際に実行されるまでに3カ月ほどかかる。しかし、日本公庫であれば最短2カ月で融資を受けられるという利点があった。
店舗ビジネスの性質上、テナントが決まっていなければそもそも融資の審査は始まらない。そのため、まずは店舗を探す必要があるが、激戦区では気に入った物件が見つかりオーナーの承諾が得られたとしても競合が多く早い者勝ちだ。物件のオーナーもせいぜい2カ月ほどしか待ってくれない。こうした時間の制約や現実を考えると、俺たちに残された選択肢は日本公庫のみだった。
俺たちは、日本におけるスモールビジネス融資の王道である「日本政策金融公庫(日本公庫)」へ、正式に融資の審査を申し込むことを決意した。
手探りながらも事業の歯車が回り始め、俺たちが生み出した奇抜なコンセプトにはすごい自信があって、この時まで、まさかあんな高い壁が待っているとはちっとも思っていなかった。
(——後編へ続く)
コメント